双碳背景下,电炉短流程被视作钢铁减碳的重要方向,不少钢厂都在谋划电炉技改。但我们不妨做一个大胆假设:倘若国内所有钢厂全部换成电炉,废钢供给、电网承载、减排效果,能撑得住吗?
一、废钢供给能不能满足全电炉的需求
自产废钢增量有限;社会废钢是主力,释放节奏跟随钢铁存量折旧;进口废钢受配额管控,无法无限放开。国内粗钢总量约10亿吨,纯电炉吨钢耗废钢接近1吨,全部电炉化年需求接近10亿吨。行业测算国内稳态废钢供给上限仅4~5亿吨,缺口达到4-5亿吨。
二、缺口可以用哪些铁素资源补齐
1. 使用DRI直接还原铁/热压铁块HBI:全球可贸易流通量约8000万~1亿吨,国内中长期新建竖炉增量上限约5000万吨,合计极限1.3~1.5亿吨,但气源、成本约束强。2. 留存部分生铁/高炉铁水热装:供给空间大,但依旧依赖铁矿高炉体系,不属于低碳新增铁素,常规掺用比例仅20%~40%。3. 含铁固废回收(转底炉处置尘泥钢渣):全年回收铁料仅1500万~2500万吨,只能小幅调剂。4. 海外布局还原装置进口铁素:受地缘、投资制约,中长期乐观增量3000万~5000万吨,落地周期漫长。所有渠道拉满,极限补充铁素仅2亿吨出头,巨大缺口依旧难以补齐。
三、废钢价格会走到什么水平?
当前重废主流价约2000元/吨。需求爆发后:短期供需失衡,重废大概率冲到2800~3300元/吨;供需再平衡后,将锚定DRI、生铁成本,维持2600元/吨以上震荡。废钢涨价会直接压缩电炉利润,倒逼钢厂主动控产。
 四、电力供给能不能跟上?
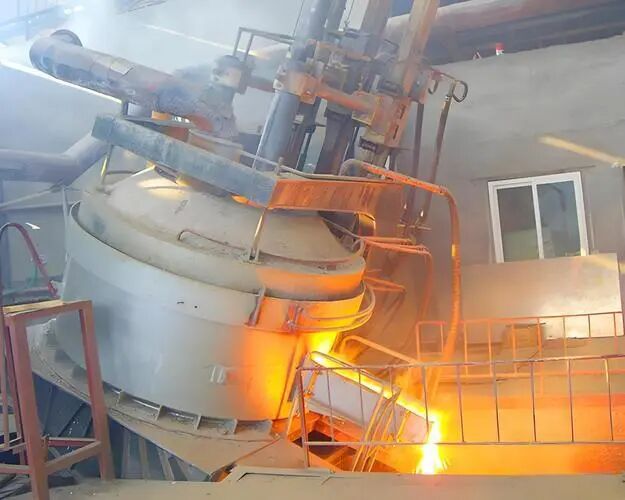
全废钢电炉吨钢电耗约400kWh,10亿吨产能全部转电炉,年新增用电约4000亿千瓦时,占全国年发电量约4.5%。总量上电源理论可承接,但电炉属于冲击性负荷,多数钢厂区域变电容量不足;若配套火电供电,电炉低碳价值大幅打折,大规模绿电配套建设周期极长。
五、二氧化碳可以减排多少?
常规长流程高炉转炉吨钢碳排放约1.8吨;不计发电排放时,纯废钢电炉直接排放0.36吨,吨钢理论减碳1.44吨,全部切换电炉每年理论减碳14.4亿吨。⚠️如果新增用电全部配套火电(燃煤因子0.924kgCO₂/kWh),吨钢新增电力碳排放=400kWh×0.924≈0.37吨。此时电炉综合吨碳排放≈0.73吨,吨钢实际仅能减排1.07吨,全年总减排缩水至10.7亿吨,相比理想绿电情景,减排量损失约26%。
结语
电炉低碳优势突出,但全电炉替代只停留在理论设想,废钢、电网两道硬约束很难突破。未来更合理的格局,是长流程保留主体,电炉循序渐进提升占比,主打品种钢、产能调峰。废钢资源、稳定低价绿电,将是电炉钢厂长期的核心护城河。

 2026-11-05
钢财随谈8720

 微信公众号